Agricoltura veneta, il valore sale a 8,5 miliardi ma le aziende diminuiscono
Il rapporto 2025 di Veneto Agricoltura fotografa una crescita trainata da vino e zootecnia, ma anche una base imprenditoriale più piccola: cosa raccontano i dati e perché conta per il territorio.
 La Redazione
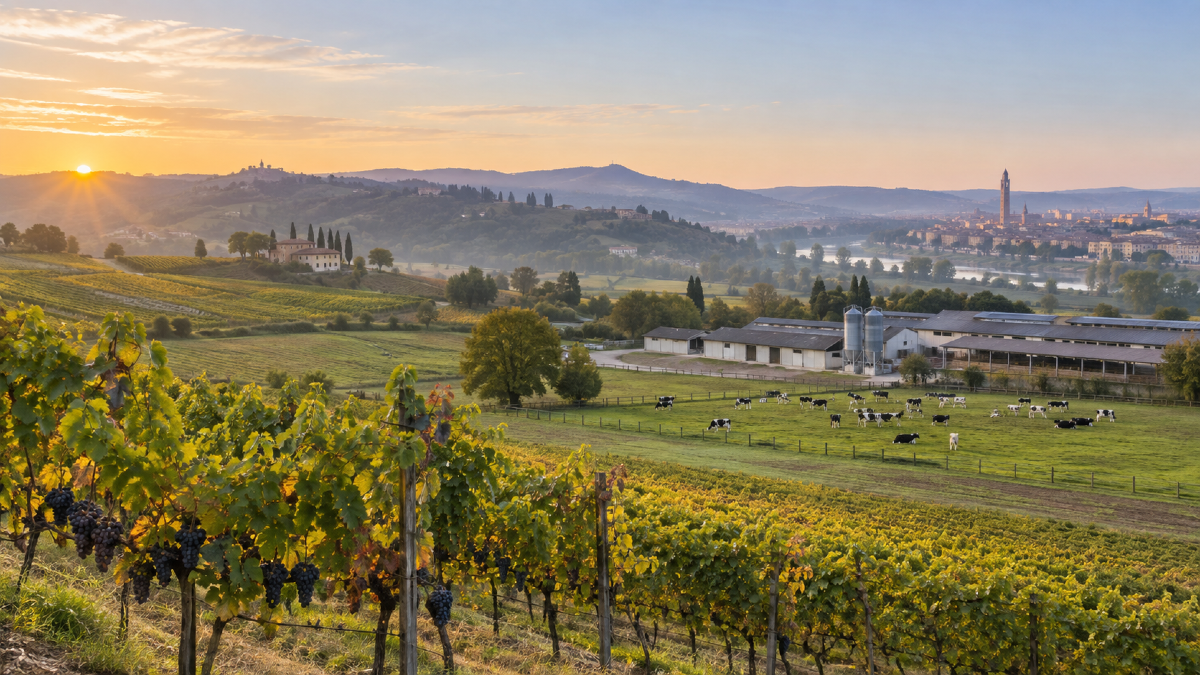
VENETO – L'agricoltura veneta ha chiuso il 2025 con un valore della produzione di 8,5 miliardi di euro, 590 milioni in più dell'anno precedente. Il dato è importante, ma da solo non basta a dire che ogni azienda agricola stia vivendo la stessa stagione. Nella fotografia finale dell'annata, pubblicata da Veneto Agricoltura a luglio, crescono insieme prezzi e quantità prodotte; nello stesso tempo le imprese registrate diminuiscono e le filiere si muovono a velocità molto diverse. Vino, bovini, avicoli e latte spingono in alto il valore. Frutta, alcune colture industriali e pesca mostrano invece fragilità che non scompaiono dietro la media regionale.
È questo il fenomeno concreto che interessa famiglie, imprese della trasformazione, lavoratori e territori rurali: il primario veneto non si sta semplicemente "espandendo". Sta cambiando assetto. La sintesi del rapporto 2025 di Veneto Agricoltura, elaborata dall'Osservatorio economico-agroalimentare dell'Agenzia regionale, indica una produzione lorda agricola in aumento del 7,4% rispetto al 2024. Di questo incremento, +5,1% deriva dai prezzi e +2,2% dai volumi. Leggere entrambe le componenti è essenziale: un fatturato più alto può nascere da più prodotto venduto, da quotazioni migliori o dalle due cose insieme. Nel Veneto del 2025 accadono tutte e due le cose, ma non nella stessa misura per tutti.
Il numero da cui partire: 8,5 miliardi, non una crescita uniforme
Il valore della produzione è la ricchezza generata dai beni agricoli ai prezzi di base; non coincide con l'utile dell'impresa e non dice automaticamente quanto resta in tasca al singolo agricoltore dopo mangimi, energia, sementi, lavoro, trasporti e investimenti. È però un indicatore utile per capire il peso delle filiere e la direzione dell'annata. Nel 2025, secondo Veneto Agricoltura, le coltivazioni agricole hanno registrato un +5,2% in valore, sostenuto soprattutto dall'aumento delle quantità (+4,1%) più che dai prezzi (+1%). Per la zootecnia, al contrario, la dinamica è stata fortemente legata alle quotazioni.
Il confronto nazionale aiuta a non forzare la lettura. I conti economici Istat per il 2025 segnalano in Italia una crescita del valore della produzione agricola del 4,2%, con prezzi in aumento del 3,8% e volumi appena sopra lo zero (+0,3%). Per il Veneto il bilancio definitivo segnala quindi un incremento più sostenuto, perché oltre ai prezzi sono aumentate anche le quantità. Non è però una licenza per parlare di boom indistinto: Istat rileva che nel Nord-est la produzione in volume è nel complesso scesa dello 0,2%, a conferma di un quadro territoriale e settoriale molto differenziato.
Vino e allevamenti: i motori che tengono in movimento la filiera
La viticoltura resta uno dei cardini dell'economia rurale veneta. Il rapporto regionale attribuisce al Veneto circa 11 milioni di ettolitri prodotti nel 2025, il 23,1% del totale italiano: quasi quattro milioni di ettolitri in più della Puglia, seconda regione. Dietro questo peso non ci sono soltanto vigne e cantine. Ci sono vivai, lavoro stagionale, trasporti, bottiglie, tappi, logistica, ospitalità e commercio. I numeri del vino hanno quindi ricadute che vanno ben oltre le aziende che coltivano uva.
La centralità non significa che la filiera possa ignorare i cambiamenti del mercato. La vicenda del Pinot Grigio, per esempio, viene raccontata nel bilancio 2025 della DOC Delle Venezie: è uno dei casi che mostrano quanto la gestione delle denominazioni e il coordinamento tra territori incidano sulla stabilità di una produzione destinata in larga parte all'estero. Anche nel rapporto di Veneto Agricoltura il vino è un fattore trainante, ma non diventa per questo il solo termometro dell'agricoltura veneta.
L'altro grande motore è la zootecnia. Nel comparto dei bovini da carne, con produzioni sostanzialmente stabili, il valore ai prezzi di base è salito a 692 milioni di euro, +19,7% sul 2024, grazie soprattutto a quotazioni più elevate. Anche gli avicoli hanno superato un miliardo di euro di valore della produzione, +13,1%, pur con quantità pressoché stabili (-0,3%). Nel latte bovino il valore è arrivato a 687 milioni, +10,4%, mentre le consegne sono cresciute dell'1,8% a 1,26 milioni di tonnellate. Sono dati che spiegano perché la media regionale salga: in queste filiere, tuttavia, un prezzo più alto non equivale automaticamente a margini garantiti per ogni allevamento, perché restano da valutare costi, dimensione aziendale e contratti di conferimento.
Per i residenti l'effetto più visibile può arrivare sugli scaffali, ma la questione è più ampia del prezzo di carne, uova o formaggi. Il Veneto concentra una parte rilevante delle lavorazioni e della trasformazione alimentare: quando un comparto cresce in valore, i benefici e le tensioni attraversano macelli, caseifici, mangimifici, trasportatori e indotto. Il dato regionale impone quindi una distinzione utile: valore della filiera e redditività della singola impresa sono collegati, ma non sono sinonimi.
Meno imprese, più addetti: la trasformazione della base produttiva
Il passaggio più significativo del rapporto non riguarda un singolo prodotto, ma la struttura del settore. Le imprese agricole registrate alle Camere di commercio sono scese a 56.553, il 2,1% in meno rispetto al 2024. Nello stesso periodo gli addetti sono saliti a circa 58.000, +5,3%. Non è una contraddizione matematica: può significare imprese più grandi, più organizzate o più bisognose di lavoro dipendente; può riflettere aggregazioni, specializzazioni e un diverso ricorso al lavoro stagionale. I dati disponibili non consentono però di trasformare queste possibilità in una conclusione unica per tutte le province e tutte le aziende.
La tendenza alla concentrazione appare chiaramente nei comparti più strutturati. Nei bovini da carne gli allevamenti attivi sono 4.631, -7,5%, mentre il patrimonio bovino è salito del 3,7% a circa 470 mila capi. Le aziende con oltre cento capi sono il 21% del totale ma concentrano oltre il 91% degli animali regionali. Nel lattiero-caseario, a fine 2025, gli allevamenti registrati erano 2.318, -3,7%, con patrimonio bovino femminile quasi stabile. Sono informazioni concrete per capire perché la discussione sull'agricoltura non può fermarsi a un valore record: la produzione si può mantenere o crescere anche con un numero minore di soggetti produttivi.
Per i piccoli centri rurali questo processo ha conseguenze pratiche. Meno imprese non vuol dire automaticamente meno campi coltivati o meno lavoro, ma può modificare la presenza di servizi, il ricambio generazionale, le relazioni con cooperative e consorzi, la domanda di tecnici e l'uso dei terreni. È anche per questo che i numeri dell'occupazione vanno considerati insieme a quelli delle imprese, non messi in competizione.
Le filiere che non seguono la media: frutta, cereali e colture industriali
La crescita regionale non cancella le difficoltà delle produzioni vegetali più esposte a rese e prezzi. Nel frutticolo, Veneto Agricoltura rileva una contrazione del 2,2% delle superfici produttive per quasi tutte le principali colture arboree; la produzione della sola frutta fresca è scesa a 379 mila tonnellate, -9,9%. Le rese sono diminuite per molte specie, con la vite a fare eccezione nel comparto delle legnose. La minore disponibilità ha sostenuto prezzi all'origine più alti per alcune colture, come pesche e olive, ma un prezzo superiore non compensa sempre minori quantità, costi e rischi aziendali.
Anche i cereali raccontano un equilibrio meno lineare di quanto suggerisca il totale regionale. Nel 2025 le superfici venete sono cresciute del 4% a circa 270 mila ettari e la produzione ha raggiunto due milioni di tonnellate, +7%; tuttavia i prezzi all'origine sono diminuiti mediamente del 10% e il valore della produzione è sceso del 21%, a 269 milioni di euro. È un esempio netto della differenza tra raccolto abbondante e risultato economico. Per un'azienda, raccogliere di più non basta se la quotazione cala in modo marcato.
Le colture industriali sono scese del 12% in superficie, a circa 159 mila ettari, e del 9% in quantità. La soia continua a occupare circa il 90% degli ettari del comparto. Il caso della barbabietola mostra la complessità delle scelte agricole: la produzione è cresciuta oltre 12 mila tonnellate (+16%) e il valore è salito a 52,4 milioni (+6%), ma la scala complessiva delle superfici investite resta molto diversa da quella di pochi anni fa. Il dato utile per il lettore è che non esiste un'unica "agricoltura veneta": ogni filiera combina clima, mercati, manodopera, vincoli tecnici e domanda industriale in modo diverso.
Export in aumento, saldo negativo: perché la filiera guarda anche fuori regione
Nel 2025 le esportazioni agroalimentari venete sono salite a 10,5 miliardi di euro (+4,8%), ma le importazioni sono aumentate più rapidamente, a 10,8 miliardi (+12,5%). Il saldo commerciale è quindi negativo per 423 milioni. Non è un paradosso: una regione con una forte industria alimentare importa materie prime e semilavorati da trasformare e riesportare. Il risultato segnala però quanto la competitività locale dipenda anche da mercati, prezzi e forniture esterne, non soltanto dalle campagne venete.
La produzione agricola è dunque parte di una catena più lunga. È anche una delle ragioni per cui l'aumento di un valore complessivo non si trasferisce in modo identico al reddito agricolo, alle buste paga o ai prezzi al consumo. Per chi lavora nel settore e per chi acquista prodotti veneti, la lettura più corretta è seguire i dati per filiera, distinguere quantità da prezzi e non attribuire a una sola annata una tendenza definitiva.
Il legame con il territorio: diversificare non è un dettaglio
Accanto alle filiere maggiori, il rapporto documenta la crescita di attività che rendono il reddito rurale meno dipendente da un solo raccolto. Nel florovivaismo le imprese sono circa 1.280, -2,5%, mentre le superfici sono aumentate dello 0,6% e il valore di fiori e piante in vaso è arrivato a circa 92 milioni (+10%). Anche l'ospitalità in campagna è una parte concreta di questa diversificazione: secondo la recente fotografia regionale sugli agriturismi, nel 2025 le strutture attive erano 1.738, dato provvisorio, +3,3% sul 2024. Non sostituiscono le produzioni agricole, ma cambiano il modo in cui alcune aziende distribuiscono entrate e lavoro.
La vendemmia anticipata del 2026, già osservata in Veneto, è un altro promemoria della variabilità con cui le imprese devono fare i conti: nel nostro approfondimento sulla vendemmia anticipata e lavoro agricolo emerge come calendario, manodopera e condizioni meteorologiche incidano contemporaneamente. Non è possibile usare quei segnali per anticipare il consuntivo 2026, che richiederà dati completi, ma serve a collocare il rapporto 2025 nel suo contesto reale: la crescita non elimina l'esposizione a clima e mercati.
Il bilancio del 2025 consegna quindi un messaggio meno semplice ma più utile di un record assoluto. Il Veneto ha una filiera primaria e agroalimentare di grande peso, capace di aumentare valore e occupazione. Allo stesso tempo la riduzione delle imprese e le differenze tra vino, allevamenti, cereali, frutta e colture industriali chiedono politiche e scelte aziendali mirate. Per territori, lavoratori e consumatori la domanda da seguire non è soltanto quanto vale l'agricoltura veneta: è quali filiere stanno crescendo grazie a più prodotto, quali grazie ai prezzi e quali stanno perdendo base produttiva pur restando essenziali per l'identità e l'economia locale.